-
22
4 Min
7 Min
Utiliser sa carte
12
En bref
Cette technologie NFC ("Near Field Communication", standard international) repose sur l'utilisation des ondes radio RFID. Elle permet ainsi à deux appareils de communiquer entre eux sans contact, par radio à courte distance (quelques centimètres maximum).
Déjà largement utilisée dans les transports, la technologie NFC est aujourd'hui présente dans de nombreux domaines : billetterie, carte d'identité, carte santé, paiement par téléphone mobile... et bien sûr le paiement par carte bancaire.
Concrètement, voici ce qui se passe lors d'un paiement sans contact :
Cette transmission de données s'effectue en moins de deux secondes, sans que votre numéro de carte réel ne soit exposé grâce à la tokenisation.
Sur une carte équipée, vous pouvez repérer le symbole sans contact apposé dessus. Ce pictogramme indique que votre carte est compatible avec cette fonctionnalité. Le déroulement du paiement varie ensuite selon le montant de votre achat.
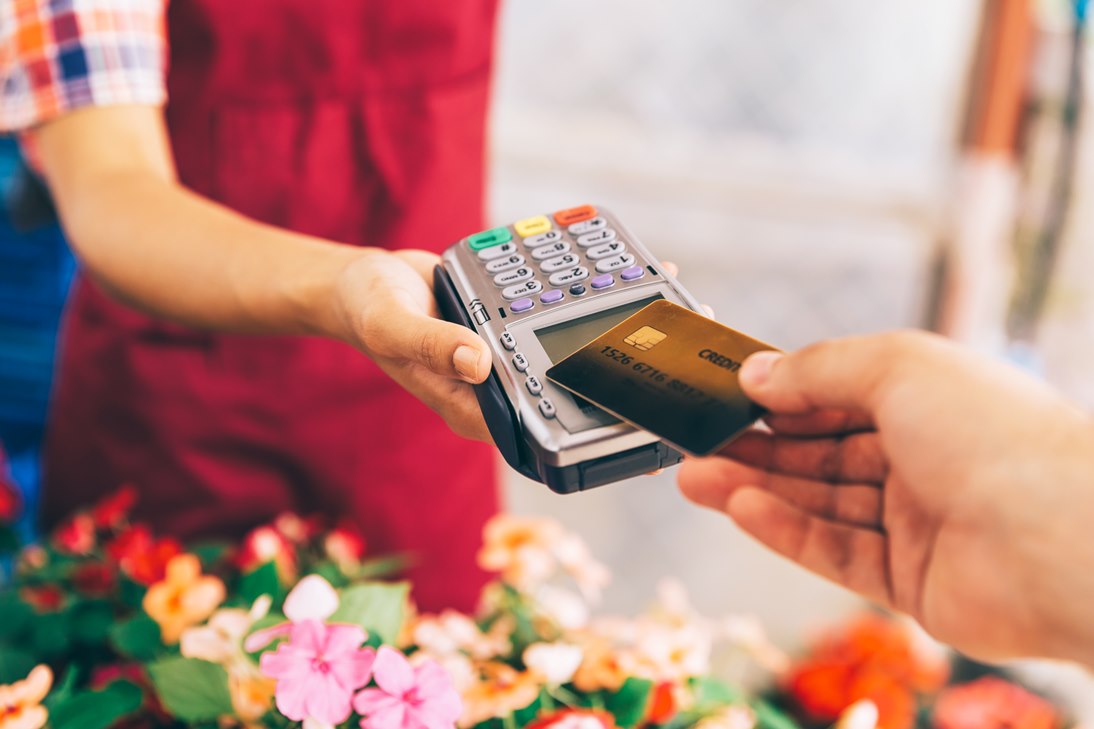
Pour les achats jusqu'à 50 € maximum, il suffit d'approcher votre carte du terminal de paiement chez le commerçant. L'opération s'effectue en quelques secondes, sans qu'il soit nécessaire de taper votre code confidentiel. Un signal lumineux et un bip sonore vous confirment que la transaction est validée.
À savoir : En France, l'impression des tickets de carte bancaire n'est plus systématique sauf exception (abandon de transaction par exemple). Si vous le souhaitez, vous devez en faire la demande. Parfois, il pourra vous être envoyé par mail.
Pour les montants supérieurs à 50 €, le "sans contact plus" (technologie Pin Online) vous permet aujourd'hui de ne plus avoir à insérer votre carte. Il vous suffit d'approcher la carte du terminal et de taper votre code confidentiel (saisie du code pin) lorsqu'il vous le demande. Les cartes bancaires sont déjà compatibles avec cette fonction. Cependant, cette modalité nécessite que le terminal de paiement (TPE) du commerçant soit mis à jour. Si ce n'est pas encore le cas, il faudra alors insérer la carte et taper votre code comme auparavant. Cette évolution technique est disponible sur tous les réseaux d'acceptation de la carte.
| Montant | Geste | Code requis ? |
|---|---|---|
| ≤ 50 € | Approcher la carte du terminal | Non |
| > 50 € | Approcher la carte du terminal (si TPE à jour) | Oui |
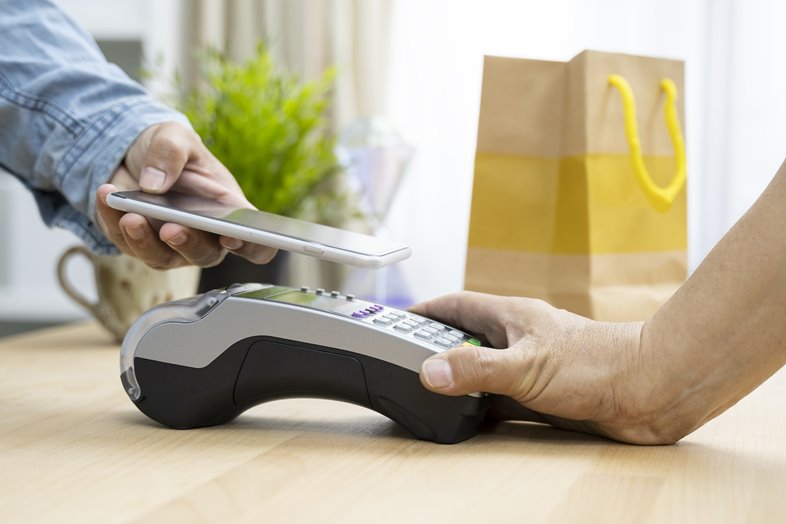
La plupart des banques proposent aujourd'hui le paiement mobile via des applications appelées portefeuilles numériques (ou wallets). Les plus utilisés sont Apple Pay (exclusivement sur iPhone), Google Pay et Samsung Pay (pour les smartphones Android).
Le principe reste identique quel que soit le wallet : vous ajoutez votre carte bancaire à l'application. Puis vous approchez votre téléphone ou votre montre connectée du terminal de paiement pour régler vos achats. Au-delà d'un certain seuil, une authentification sera demandée (empreinte digitale, reconnaissance faciale ou code).
L'avantage de ces solutions ? Elles permettent de payer avec son téléphone sans sortir sa carte physique. Vos données bancaires restent sécurisées grâce à la tokenisation, qui remplace votre numéro de carte par un code unique à chaque transaction.
Pour utiliser le paiement sans contact sur votre téléphone mobile, voici les étapes selon votre appareil :
Sur Android (Google Wallet, Samsung Pay…)
Sur iPhone (Apple Pay)
En cas de problème lors de l'utilisation, n'hésitez pas à contacter votre banque pour un accompagnement personnalisé.
Le paiement sans contact s'est imposé comme l'un des modes de paiement les plus pratiques du quotidien. Voici pourquoi son utilisation ne cesse de progresser :
Le paiement sans contact est une méthode de paiement très sécurisée. Le taux de fraude reste extrêmement faible (environ 0,019 % selon l'Observatoire de la sécurité des moyens de paiement), bien inférieur à celui des paiements traditionnels. Les technologies déployées par les banques et le Groupement des Cartes Bancaires CB intègrent plusieurs niveaux de protection pour garantir la sécurité de vos transactions au quotidien.
Un escroc ne peut pas obtenir le code confidentiel ou le cryptogramme visuel (les 3 chiffres au verso) de votre carte, car ces informations ne sont pas nécessaires pour ce type de paiement. Quant aux autres données personnelles, les banques et le Groupement des Cartes Bancaires CB suivent les recommandations de la CNIL : ni vos nom et prénom, ni l'historique de vos transactions ne peuvent être interceptés via l'interface sans contact de la carte.
De plus, vos données de carte ne sont pas transmises directement lors d'un paiement sans contact. La tokenisation remplace en effet votre numéro de carte réel par un jeton unique et temporaire pour chaque transaction. Cela renforce considérablement la protection de vos informations bancaires.
Par souci de sécurité, pensez toujours à cacher le terminal de paiement pour saisir votre code lorsqu'il est demandé. Au-delà d'un certain montant cumulé de paiements sans contact, le terminal peut alors vous demander de saisir votre code pour réinitialiser cette fonctionnalité.
Si vous constatez une opération suspecte ou si vous perdez votre carte, vous devez faire opposition rapidement en contactant votre banque ou le serveur interbancaire au 0 892 705 705 (accessible 24h/24 et 7j/7). Conservez le numéro d'enregistrement qu'on vous communiquera : il constitue la preuve datée de votre opposition.
Vous pouvez également signaler la fraude sur la plateforme Perceval (accessible via service-public.fr avec FranceConnect). Vérifiez ensuite vos relevés de compte et contestez toute opération frauduleuse dans un délai de 13 mois pour obtenir le remboursement.
Si vous ne souhaitez pas utiliser la fonctionnalité sans contact, contactez votre banque. Elle devra accéder à votre demande gratuitement et sans condition, soit en désactivant la puce sans contact NFC de votre carte actuelle, soit en vous adressant une nouvelle carte sans cette fonctionnalité.
Dans certaines villes et progressivement en Île-de-France, vous pouvez acheter et valider un titre de transport avec votre carte sans contact : il suffit de la présenter sur la borne. Elle fait office de justificatif en cas de contrôle. Une carte permet jusqu’à 4 voyageurs (5 vers Orly). Déjà proposé à Lyon, Dijon, Rennes ou Brest, ce service est pratique pour les trajets occasionnels (notamment pour les touristes), sans achat de ticket préalable.
⚠️ À savoir : tarif souvent un peu plus élevé, validité limitée (environ 1 h) et correspondances pas toujours incluses.
Côté sécurité : les plafonds habituels s’appliquent et chaque validation est un paiement. En cas de perte ou vol, faites opposition rapidement.
En savoir plus sur le déploiement en Île-de-France
Le paiement sans contact est limité à 50 € par opération sans code. Au-delà, vous pouvez régler sans insérer la carte en saisissant votre code sur le terminal (sans contact +). Votre banque fixe aussi un plafond cumulé d’achats sans contact sur une période donnée, souvent autour de 150 €. Une fois atteint, vous devez entrer votre code pour continuer à utiliser le sans contact.
Un refus peut survenir même en dessous de 50 € si vous avez atteint le plafond cumulé ou le nombre maximal de paiements sans code. Autres causes possibles : terminal ou carte non compatible, solde insuffisant, carte bloquée, ou incident technique. Pour le paiement mobile, vérifiez que le NFC est activé.
Il n’y a pas de limite par jour, mais un maximum de paiements consécutifs sans code (généralement 5 mais cela dépend de votre banque). Après saisie du code (ou un retrait), le compteur est réinitialisé. Ces règles s’appliquent aussi aux paiements par mobile ou wallet.
Le sans contact est accepté en station, en caisse comme aux bornes. Aux pompes automatiques, la saisie du code est souvent obligatoire, quel que soit le montant : il s’agit d’une mesure de sécurité propre à la station. Pour un plein supérieur à 50 €, prévoyez donc d’insérer votre carte ou de saisir votre code.
22
4 Min
Je m'inscris à la newsletter
Pour être informé régulièrement des actualités du site
Merci pour votre inscription à la newsletter
0 document sélectionné